Pengeforvalter–Budget,Udgifter
Horoscope365ØkonomiBekræftet
- 86.35K Anmeldelser
- 4,9
- Downloads
- 5.000.000+
- Pris
- Free
Skærmbilleder
 Analyse af Appwesome
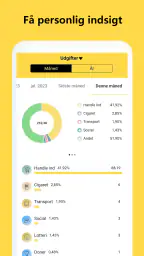
Når jeg prøver at finde ud af, hvor pengene egentlig bliver af, hjælper det mere at se på mine små, gentagne køb end at gætte ud fra saldoen sidst på måneden. Pengeforvalter–Budget,Udgifter er en gratis økonomiapp fra Horoscope365, der gør budgettering og registrering af udgifter til sin hovedopgave. Den tiltaler mig især, fordi den lægger op til, at man selv følger sine bevægelser, frem for blot at vente på, at kontoen afslører, at budgettet er skredet.
Enkel opstart, stor effekt
Det første, der slog mig, da jeg downloadede Pengeforvalter–Budget,Udgifter, var, hvor nemt det var at komme i gang. Efter du har installeret appen, bliver du guidet gennem en hurtig opsætningsproces. Det er ligesom at få en personlig økonomisk assistent lige i lommen, uden alt det komplicerede.
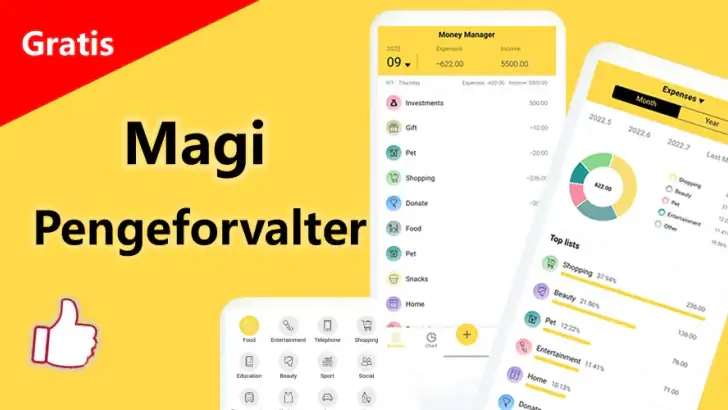
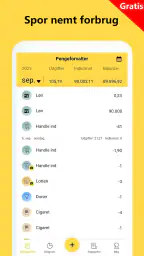
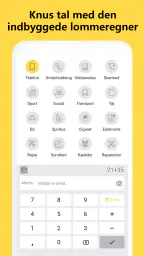
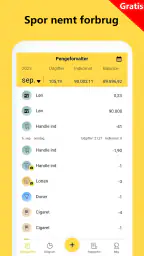
Brugerfladen er super intuitiv. Du bliver mødt med en oversigt over dine konti og budgetter, og det er nemt at tilføje nye udgifter eller indtægter. Hver gang jeg tilføjer en ny post, føler jeg virkelig, at jeg har styr på tingene. Det er en følelse, jeg ikke vidste, jeg savnede.
Hverdagsrutinen er vigtigere end den perfekte plan
Jeg får mest ud af en udgiftstracker, når jeg bruger den tæt på det tidspunkt, hvor købet sker. Betaler jeg for dagligvarer, transport eller kaffe, er det lettere at registrere beløbet med det samme end at forsøge at rekonstruere hele dagen senere. Det er netop her, en app som denne kan blive nyttig: ikke fordi den træffer beslutningerne for mig, men fordi den gør det mere overskueligt at samle de små oplysninger, som ellers hurtigt forsvinder i hukommelsen.
En realistisk måde at begynde på er at følge ét område i en uge, for eksempel frokost ude eller indkøb på vej hjem. Jeg ville ikke starte med at oprette et detaljeret budget for hver eneste krone. Først kan jeg notere posterne og se, om der opstår et mønster; derefter kan jeg vælge en grænse, der passer til min hverdag. Den rækkefølge gør tallene mere brugbare og mindsker risikoen for, at et ambitiøst budget bliver opgivet efter få dage.
Hvis jeg handler flere steder på samme dag, kan jeg også bruge kategorierne til at skille planlagte køb fra impulskøb. Det er en lille, men praktisk forskel: En samlet månedssum fortæller, hvad jeg brugte, mens en velvalgt kategori kan hjælpe mig med at forstå, hvorfor beløbet blev højt. Jeg ville dog holde kategorierne få og tydelige i begyndelsen. For mange underkategorier gør registreringen langsommere og kan få det til at føles som bogføring frem for et hurtigt overblik.
Funktioner, der gør en forskel
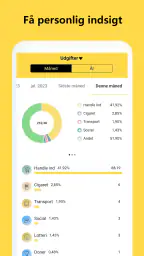
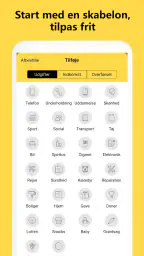
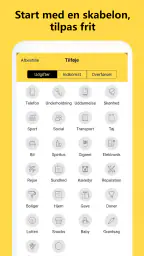
En af de ting, jeg virkelig værdsætter ved denne app, er muligheden for at kategorisere udgifterne. Det gør det ikke bare lettere at følge med i, hvor pengene går hen, men også at justere mit budget efter behov. Du kan oprette dine egne kategorier, så det passer perfekt til din livsstil. Jeg har fx oprettet en "kaffehjørne"-kategori, fordi ja, kaffe er vigtigt!
Andre artikler, du kan læse
Alle artikler
 Google Wallet
 i hverdagen: Praktisk betaling, men ingen erstatning for pungen
Fra den første betalingsopsætning til boardingkort og delte telefoner: Her er de situationer, hvor Google Wallet gør hverdagen lettere, og hvor begrænsningerne mærkes.
Læs artiklen: Google Wallet i hverdagen: Praktisk betaling, men ingen erstatning for pungen
 Roblox
 på mobil: Mange verdener, men sværere at finde rundt
Roblox gør det let at springe ind i nye eventyr, men den åbne verden føles ofte bedre til at skabe muligheder end til at hjælpe spilleren med at finde rundt.
Læs artiklen: Roblox på mobil: Mange verdener, men sværere at finde rundt


En anden fed funktion er muligheden for at oprette mål. Uanset om du sparer op til en ferie, en ny cykel, eller bare vil have lidt ekstra på kontoen til dårlige tider, kan du nemt sætte mål og se din fremgang. Det er virkelig motiverende at følge med i, hvordan de små beløb bygger sig op over tid.
Sådan bruger jeg kategorier og mål mere bevidst
Egneskabte kategorier er mest værdifulde, når de svarer på et spørgsmål, jeg faktisk har. Hvis jeg vil vide, om take-away fylder for meget, giver det mening at adskille det fra almindelige dagligvarer. Hvis jeg derimod aldrig handler på den forskel, er én samlet madkategori sandsynligvis nok. Jeg ser derfor kategorierne som et redskab til at undersøge vaner, ikke som en opgave, hvor hver post skal placeres i den mest detaljerede rubrik.
Mål kan også hjælpe med at gøre opsparing konkret, men jeg ville behandle dem som en visuel påmindelse snarere end en garanti for, at jeg når et bestemt beløb. Et mål for en cykel eller en rejse bliver mere realistisk, hvis jeg først vurderer, hvad jeg normalt har tilbage efter faste udgifter. Ellers risikerer målet at være motiverende på skærmen, men upraktisk i budgettet. Små, regelmæssige bidrag kan være lettere at holde fast i end en stor plan, der kræver, at jeg ændrer hele min hverdag.
En anden nyttig arbejdsgang er at gennemgå kategorierne ved månedens slutning og kun ændre én eller to ting til næste måned. Hvis jeg justerer alt på én gang, bliver det svært at se, hvad der faktisk hjalp. Med en begrænset ændring kan jeg bedre vurdere, om et lavere beløb til cafébesøg for eksempel er realistisk, eller om jeg blot flyttede udgiften til en anden kategori. Det er en enkel måde at bruge registreringen til handling frem for blot at samle tal.
Værdi uden at betale fra start
Appen kan hentes gratis, og det gør den nem at afprøve, hvis jeg vil finde ud af, om manuel budgettering passer til mig. Der er køb i appen, og beløbene ligger fra 24 til 369 kroner, når betalingen går gennem Play. Jeg ville derfor skelne mellem gratis adgang og eventuelle tilkøb: Det er ikke nødvendigt at købe noget alene for at undersøge, om den grundlæggende arbejdsgang med udgifter, budgetter og mål fungerer for mig. Før et køb bør jeg kontrollere, hvad den konkrete betalingsmulighed indeholder, så jeg ikke betaler for noget, jeg ikke har brug for.
Det er en mere fornuftig måde at bedømme værdien på end at antage, at en betalt mulighed automatisk giver bedre økonomisk kontrol. Hvis jeg kun vil registrere mine daglige udgifter og prøve et enkelt budget, er den gratis adgang et lavrisiko-startpunkt. Hvis jeg senere overvejer et tilkøb, bør beslutningen afhænge af, om det løser et konkret problem i min brug, ikke af håbet om, at flere funktioner i sig selv ændrer mine vaner.
Hvad den manuelle tilgang kræver
Den største praktiske begrænsning ved en budgetapp, der bygger på, at jeg selv holder styr på posterne, er netop min egen konsekvens. Glemmer jeg at registrere et køb, bliver oversigten mindre retvisende. En udgift, der først tilføjes flere dage senere, kan også være sværere at placere korrekt. Derfor bør jeg ikke forveksle et pænt overblik i appen med en komplet opgørelse, medmindre jeg rent faktisk vedligeholder posterne.
Det betyder også, at den passer bedre til nogle vaner end andre. Hvis jeg foretrækker at gøre økonomiopgaver i korte, hyppige intervaller, er det let at se appens værdi. Hvis jeg hader at indtaste køb eller kun vil have automatiseret registrering uden løbende arbejde, kan processen føles som en ekstra pligt. I den situation er det værd at undersøge, om bankens egne værktøjer eller en anden løsning med en arbejdsgang, man foretrækker, passer bedre. Det afgørende er ikke, hvilken metode der ser mest avanceret ud, men hvilken jeg faktisk bliver ved med at bruge.
Jeg ville desuden holde forventningerne til sikkerhed og synkronisering på et nøgternt niveau. Det er vigtigt at tænke over, hvilke økonomiske oplysninger man lægger i en app, og at beskytte selve telefonen med de sikkerhedsvaner, man normalt bruger. En omtale af backup eller kryptering bør ikke få mig til at springe over at kontrollere indstillingerne på min egen enhed. For økonomiske værktøjer er det en god vane at vide, hvor ens oplysninger befinder sig, og hvordan man kan genskabe sit overblik, hvis man skifter telefon.
Sikkerhed og tryghed
Jeg ved, at sikkerhed er en stor bekymring, når det kommer til økonomiske apps. Heldigvis tager Pengeforvalter–Budget,Udgifter dette alvorligt. Appen bruger stærk kryptering for at sikre, at dine data er sikre. Og hvis du nogensinde mister din telefon, kan du være rolig, da der er mulighed for automatisk backup og synkronisering.
Sådan adskiller den sig fra regneark og bankoverblik
Sammenlignet med et regneark føles denne app mere umiddelbar til løbende registrering: Jeg kan holde fokus på budgetter, udgifter og egne kategorier uden først at bygge mit eget system op. Til gengæld giver et regneark ofte større frihed til at forme beregninger og rapporter, hvis jeg allerede kan lide at arbejde med formler. Jeg ville vælge appen til den hurtige, gentagne registrering og regnearket, hvis jeg vil analysere økonomien på min helt egen måde.
Bankens kontovisning er nyttig til at kontrollere faktiske transaktioner, men den er ikke nødvendigvis det samme som et personligt budget. En udgiftstracker kan hjælpe mig med at tænke i mål og valgte kategorier, mens banken viser bevægelserne på kontoen. De to tilgange løser altså forskellige opgaver. Jeg bør ikke betragte appens indtastninger som en erstatning for at kontrollere mine kontoudtog, især hvis jeg bruger flere betalingskort eller deler husholdningsudgifter med andre.
Hvis jeg deler økonomi med en partner, er det også værd at aftale, hvem der registrerer hvilke køb, før man prøver at bruge et fælles budget. Ellers kan poster blive glemt eller dobbeltført, og så mister oversigten sin værdi. Appens personlige kategorier kan hjælpe med at gøre forbruget forståeligt, men den erstatter ikke en fælles aftale om, hvad der tæller som en husholdningsudgift, og hvordan man fordeler den.
Hvem vil få mest ud af denne app?
Jeg tror, at denne app er perfekt for alle, der ønsker at få bedre styr på deres økonomi. Uanset om du er studerende, der prøver at balancere SU'en, eller en travl professionel, der vil have et hurtigt overblik over økonomien, så har denne app noget at byde på.
Personligt har det hjulpet mig med at få et klarere billede af mine udgifter, og jeg er blevet langt mere bevidst om mine forbrugsvaner. Det er virkelig en game changer, når det kommer til økonomisk ansvarlighed.
Hvem bør vælge en anden løsning?
Jeg vil især anbefale den til en person, der gerne vil forstå sit forbrug gennem egen registrering, og som synes, det er motiverende at arbejde med kategorier og opsparingsmål. Den kan også være relevant for en studerende med skiftende småudgifter eller en husstand, der vil undersøge, hvor de variable køb løber hen. Når budgettet er stramt, kan det være mere hjælpsomt at se mønstrene tydeligt end blot at forsøge at huske, hvad man brugte i sidste uge.
Omvendt ville jeg ikke vælge den som eneste løsning, hvis jeg kræver, at alle bankbevægelser automatisk bliver samlet og afstemt, eller hvis jeg har brug for avancerede værktøjer til regnskab og skattearbejde. Det er heller ikke den bedste start, hvis jeg ikke vil bruge tid på at holde oplysningerne ajour. En enkel app kan gøre registrering lettere, men den kan ikke udføre den vane for mig. Her er et simpelt bankoverblik, et regneark eller et mere specialiseret økonomiværktøj muligvis et bedre match, afhængigt af behovet.
Et konkret eksempel på en måned
Forestil dig, at jeg vil finde ud af, hvorfor der sjældent er så meget tilbage sidst på måneden, som jeg forventer. I stedet for straks at skære i alle udgifter kan jeg registrere mine variable køb og bruge særskilte kategorier til de områder, jeg mistænker fylder mest. Efter nogle uger kan jeg se, om det især er små køb på farten, større indkøb eller noget helt tredje, der påvirker mit råderum. Så kan jeg vælge én ændring, for eksempel at planlægge frokost oftere, og følge med i, om den passer til virkeligheden.
Det er en mere anvendelig brug af appen end at sætte et vilkårligt mål og håbe på det bedste. Hvis jeg samtidig sparer op til noget bestemt, kan målet gøre fremskridtet synligt, mens udgiftskategorierne viser, hvor pengene eventuelt kan frigøres. Men jeg bør stadig afstemme de registrerede poster med mine konti og tage højde for faste regninger, så jeg ikke baserer beslutninger på et ufuldstændigt billede.
Kompatibilitet og den første prøveperiode
Appen blev udgivet den 5. september 2022, og den aktuelle version er 1.1.131. Den kræver Android 6.0 eller nyere, så jeg ville kontrollere min enheds Android-version, før jeg planlægger at bruge den på en ældre telefon. Den er mærket PEGI 3, og dens brede målgruppe passer med, at det er et hverdagsværktøj snarere end en app rettet mod et snævert fagligt publikum.
Min egen prøve ville være enkel: Jeg ville oprette et lille antal kategorier, registrere køb så tæt på købstidspunktet som muligt og vente med at ændre budgettet, til jeg har et brugbart billede af vanerne. Det gør det lettere at vurdere, om appens måde at arbejde på passer til mig, uden at jeg først investerer tid i et kompliceret system. Hvis jeg efter den prøve stadig springer registreringerne over, er det et tegn på, at en mere automatisk eller mindre detaljeret løsning nok passer bedre.
Popularitet er ikke det samme som personlig pasform
Appen har en gennemsnitlig bedømmelse på 4,9 ud fra omkring 284.000 vurderinger, og den er installeret over 5 millioner gange. Der findes også omkring 86.000 skrevne anmeldelser. Det viser, at mange har prøvet den, men jeg ville stadig lade min egen arbejdsgang være afgørende. En høj bedømmelse kan gøre den værd at undersøge, men siger ikke i sig selv, om jeg foretrækker manuel indtastning, eller om dens tilgang passer til min økonomi.
Afsluttende tanker
At holde styr på økonomien har aldrig været nemmere takket være Pengeforvalter–Budget,Udgifter. Med dens brugervenlige interface og nyttige funktioner kan jeg varmt anbefale denne app til alle, der ønsker at tage kontrol over deres økonomi. Så hvis du leder efter en måde at organisere dit økonomiske liv på, er det her en fantastisk start!
Min vurdering af værdien
Min anbefaling er dog mest præcis, hvis du ser den som et praktisk redskab til bevidst registrering, ikke som en automatisk økonomisk rådgiver. Gratis adgang gør det let at prøve den, og tilkøb bør kun være relevante, hvis du kan pege på en konkret funktion, du ønsker at betale for. Hvis du vil opbygge en vane med at notere udgifter, sortere dem meningsfuldt og følge et opsparingsmål, synes jeg, den er et fornuftigt sted at begynde. Hvis du ikke ønsker den løbende indsats, ville jeg springe den over og vælge en løsning, der passer bedre til den måde, du faktisk håndterer penge på.
Højdepunkter
- Brugervenlig grænseflade
- nem at navigere.
- Omfattende budgetplanlægningsværktøjer.
- Mulighed for at eksportere rapporter.
- Automatiske påmindelser for regninger.
- Sikrer data med stærk kryptering.
Begrænsninger
- Mangler integration med bankapps.
- Begrænset gratis version.
- Reklamer kan være distraherende.
- Kræver internet for backup.
- Ingen kundesupport på dansk.
Ofte stillede spørgsmål
01Hvordan hjælper Pengeforvalter–Budget,Udgifter med at styre mine finanser?
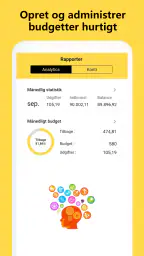
Pengeforvalter–Budget,Udgifter er designet til at give brugerne et klart overblik over deres økonomi. Appen tilbyder funktioner som budgettering, sporing af udgifter og indkomster samt detaljerede rapporter. Dette gør det nemmere at identificere forbrugsvaner og hjælpe med at forbedre økonomisk planlægning.
02Kan jeg tilpasse budgetkategorier i appen?
Ja, Pengeforvalter–Budget,Udgifter giver dig mulighed for at tilpasse budgetkategorier, så de passer til dine specifikke behov. Du kan oprette, redigere og slette kategorier, hvilket gør det nemt at tilpasse appen til din personlige økonomiske situation og sikre, at alle dine udgifter dækkes.
03Er mine data sikre i Pengeforvalter–Budget,Udgifter?
Appen tager datasikkerhed meget alvorligt og bruger avancerede krypteringsteknologier for at beskytte dine personlige oplysninger. Derudover er det muligt at aktivere ekstra sikkerhedsforanstaltninger, som f.eks. adgangskodebeskyttelse, for at sikre, at dine økonomiske data forbliver sikre og fortrolige.
04Kan jeg synkronisere appen med andre enheder?
Ja, Pengeforvalter–Budget,Udgifter tilbyder synkroniseringsfunktioner, der gør det muligt at holde dine data opdaterede på tværs af flere enheder. Dette kræver ofte en konto hos app-tjenesten, men det sikrer, at du altid har adgang til dine seneste økonomiske opdateringer, uanset hvor du er.
05Er der nogen omkostninger forbundet med brugen af appen?
Pengeforvalter–Budget,Udgifter tilbydes ofte som en freemium-app. Dette betyder, at grundlæggende funktioner er gratis, men der kan være premium-funktioner tilgængelige gennem køb i appen. Det er vigtigt at tjekke de specifikke detaljer på download-siden for at forstå eventuelle omkostninger.
Pengeforvalter–Budget,Udgifter på andre sprog
